O controle de caixa diário termina com o fechamento: a conferência, no fim do expediente, entre o dinheiro e os valores que deveriam estar no caixa e o que você registrou durante o dia. Para fazer, você parte do saldo inicial, soma as entradas, subtrai as saídas e compara o resultado com o que existe de fato. Se os números batem, o dia está fechado. Se não batem, você investiga a diferença ainda hoje, enquanto todo mundo lembra do que aconteceu.
Esse hábito de controle de caixa leva de 10 a 15 minutos e evita o problema mais comum de quem tem balcão: chegar ao fim do mês sem saber para onde o dinheiro foi.
Controle de caixa e fluxo de caixa: qual a diferença
O controle de caixa é o registro do dia a dia: o que entrou e saiu hoje, em cada forma de pagamento, e se o saldo confere com o que está na gaveta, na conta e na maquininha.
O fluxo de caixa organiza essas movimentações ao longo do tempo. Ele mostra o que já aconteceu no mês e projeta o que ainda vai entrar e sair. Um alimenta o outro: sem controle de caixa diário bem feito, o fluxo de caixa nasce com dados errados.
Para aprofundar, veja como o Sebrae explica o que é e como controlar o fluxo de caixa.
Abertura de caixa: comece o controle de caixa com um valor conhecido
A abertura de caixa é o primeiro passo do dia. Você separa um valor em dinheiro para dar troco, chamado de fundo fixo ou fundo de troco, e anota quanto é. Conte as notas e moedas na frente de quem vai operar o caixa.
Use sempre o mesmo valor, por exemplo R$ 200,00. Assim, todo dia começa igual e a conta do fim do expediente fica simples.
No controle de caixa do dia, anote cada movimentação no momento em que ela acontece. Deixar para o fim do expediente é a principal causa de esquecimento. Separe sempre pela forma de pagamento, porque cada uma é conferida de um jeito:
- Dinheiro: você confere contando as notas e moedas.
- Pix: você confere no extrato ou no aplicativo do banco.
- Cartão de débito: você confere no relatório da maquininha.
- Cartão de crédito: você confere no relatório da maquininha. O valor da venda entra no dia, mas o dinheiro cai na conta depois.
Registre também as saídas pagas com o dinheiro do caixa: um café para a equipe, uma compra pequena de material, o pagamento de um entregador. Guarde o comprovante ou escreva o motivo. Saída sem registro é a principal origem de diferença no fechamento do controle de caixa.
Sangria e suprimento no controle de caixa: o que são e quando usar
Sangria é a retirada de dinheiro do caixa durante o dia, geralmente para guardar o excesso em local seguro, depositar no banco ou pagar um fornecedor.
Suprimento é o contrário: é o dinheiro que você coloca no caixa durante o dia, normalmente porque o troco está acabando. Você pode trazer notas menores do cofre ou trocar notas altas no banco.
No controle de caixa, as duas operações precisam de registro com valor, horário e quem fez. Elas não são venda nem despesa. Mudam o dinheiro de lugar, mas não alteram o resultado da empresa. Se você não anota a sangria, o fechamento mostra uma falta que não existe.
Fechamento do controle de caixa: confira o físico contra o registrado
No fim do expediente, faça a conta para cada forma de pagamento:
saldo inicial + entradas − saídas = saldo esperado
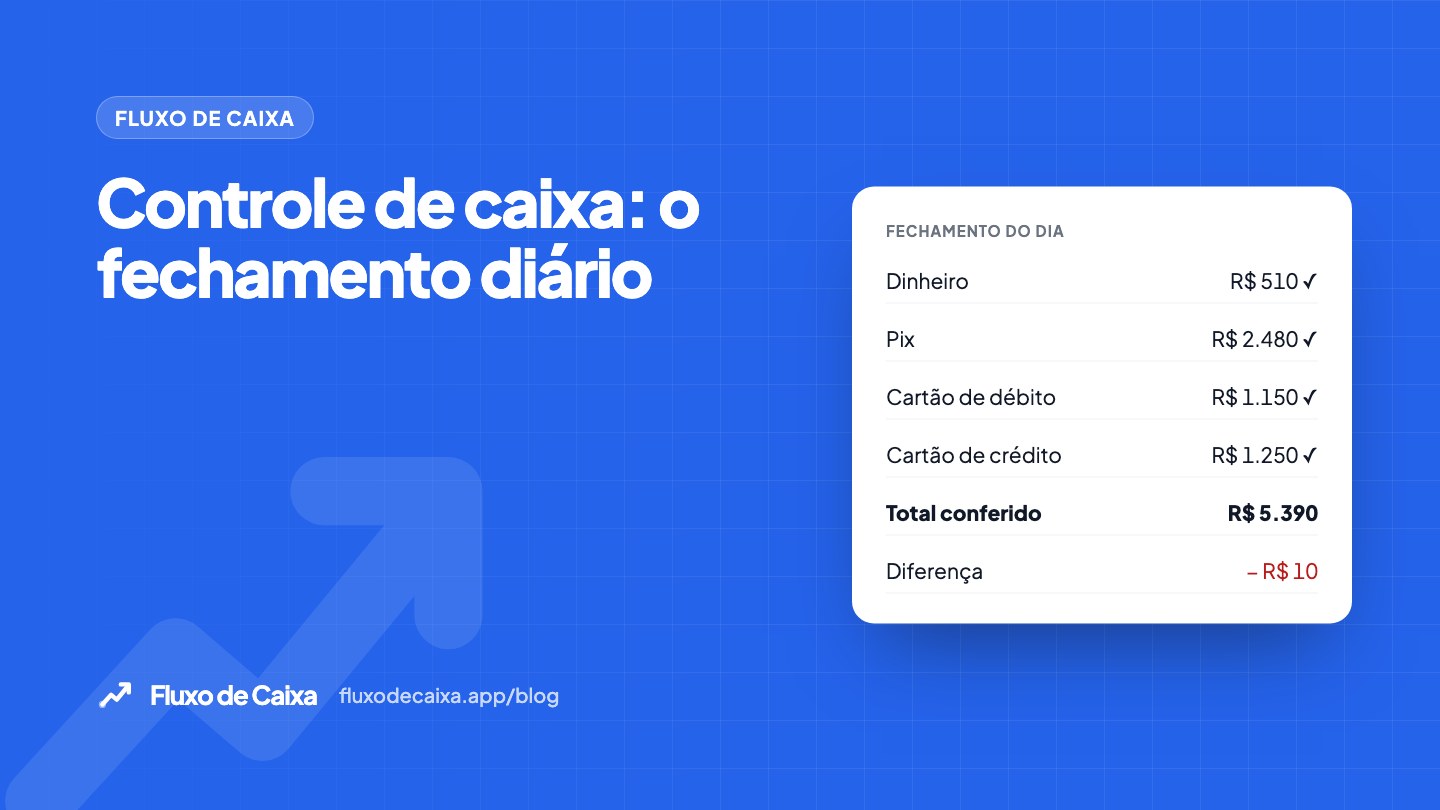
Depois, compare o saldo esperado com o valor conferido: o dinheiro contado na gaveta, o total do extrato do Pix e os totais dos relatórios da maquininha. A diferença é o valor conferido menos o saldo esperado. Veja um exemplo de um dia em uma loja:
| Forma de pagamento | Saldo inicial | Entradas | Saídas | Saldo esperado | Valor conferido | Diferença |
|---|---|---|---|---|---|---|
| Dinheiro | R$ 200,00 | R$ 1.350,00 | R$ 1.030,00 | R$ 520,00 | R$ 510,00 | − R$ 10,00 |
| Pix | R$ 0,00 | R$ 2.140,00 | R$ 0,00 | R$ 2.140,00 | R$ 2.140,00 | R$ 0,00 |
| Cartão de débito | R$ 0,00 | R$ 980,00 | R$ 0,00 | R$ 980,00 | R$ 980,00 | R$ 0,00 |
| Cartão de crédito | R$ 0,00 | R$ 1.760,00 | R$ 0,00 | R$ 1.760,00 | R$ 1.760,00 | R$ 0,00 |
| Total | R$ 200,00 | R$ 6.230,00 | R$ 1.030,00 | R$ 5.400,00 | R$ 5.390,00 | − R$ 10,00 |
Nas saídas em dinheiro, os R$ 1.030,00 incluem uma sangria de R$ 800,00 e R$ 230,00 de despesas pagas no caixa. A conta do dinheiro fica assim: 200 + 1.350 − 1.030 = 520. Na gaveta havia R$ 510,00, então faltam R$ 10,00. Nas demais formas, o valor conferido bate com o registrado.
Sobra e falta no controle de caixa: como tratar sem caça às bruxas
Diferença pequena acontece, geralmente por troco errado ou arredondamento. Chamamos isso de quebra de caixa. Ela pode ser falta, quando há menos dinheiro que o esperado, ou sobra, quando há mais. As duas importam, porque sobra também indica que algo foi registrado errado.
Quando houver diferença, siga uma ordem simples:
- Conte o dinheiro de novo, devagar.
- Revise os lançamentos do dia, procurando valor digitado errado ou venda duplicada.
- Verifique se alguma sangria, suprimento ou despesa ficou sem registro.
- Se não achar a causa, registre a diferença como quebra de caixa, com data e valor.
Uma diferença de R$ 10,00 de vez em quando é normal. A mesma diferença todo dia, no mesmo turno ou na mesma forma de pagamento, mostra um problema de processo que você pode corrigir com treinamento ou com um passo a mais no atendimento.
Defina um limite de tolerância no controle de caixa com a equipe, por exemplo, diferenças até determinado valor só são registradas. Acima dele, vocês investigam juntos.
Confira os recebíveis do cartão e leve os totais do dia para o controle financeiro
Recebível é o valor de uma venda no cartão que ainda vai entrar na sua conta. A venda no crédito, por exemplo, pode cair em parcelas ao longo dos meses. Por isso, o total vendido no cartão não é o valor que você recebe no dia.
No fechamento do controle de caixa, compare o total de vendas do relatório da maquininha com o que você registrou. Depois, quando o dinheiro cair na conta, compare o valor depositado com o previsto no extrato da maquininha. A diferença costuma vir da taxa cobrada pela operadora, que depende do seu contrato. Registre essa taxa como despesa para não achar que a venda foi menor.
O controle de caixa diário só serve para a gestão se os totais saírem do caderno ou da planilha do caixa e entrarem no controle financeiro da empresa. Faça isso todo dia, com os valores separados por forma de pagamento e por categoria: vendas de produtos, serviços, despesas pagas no caixa, sangrias e quebras.
Assim, no fim do mês você olha o fluxo de caixa e o resultado sem refazer conta. O dinheiro depositado no banco também deve aparecer como transferência do caixa para a conta bancária, não como nova receita.
O Fluxo de Caixa ajuda a automatizar o controle de caixa. Você lança entradas e saídas, mantém várias contas, incluindo uma para o caixa em dinheiro, e registra a sangria como transferência entre contas. Também pode conciliar o extrato do banco importando um arquivo OFX, acompanhar o fluxo de caixa realizado e projetado e ver o DRE organizado por categorias.
Erros comuns no controle de caixa diário
- Misturar o dinheiro da empresa com o pessoal. Se você tira dinheiro do caixa para uso próprio, registre como retirada.
- Pular o fechamento nos dias corridos. É justamente quando mais erros acontecem.
- Não registrar sangria e suprimento. Isso cria faltas e sobras que não existem.
- Deixar o dinheiro acumular na gaveta. Aumenta o risco de perda e de furto.
- Fechar o caixa sozinho, sem conferência. Quando possível, peça que uma segunda pessoa confirme a contagem.
- Ignorar a diferença pequena. Anote sempre. É o histórico que mostra o padrão.
Perguntas frequentes
Preciso fechar o caixa todos os dias?
Sim, se você recebe dinheiro ou tem movimento no balcão. No controle de caixa, conferir todo dia deixa a diferença pequena e fácil de explicar. Se você deixa acumular uma semana, fica difícil lembrar de cada venda e de cada saída.
Posso usar uma planilha para o controle de caixa?
Pode. Uma planilha com data, descrição, forma de pagamento, entrada e saída resolve no começo. O cuidado é manter o preenchimento diário e levar os totais para o controle financeiro geral, para não ter dois lugares com números diferentes. O Sebrae também mostra como gerenciar o fluxo de caixa no dia a dia.