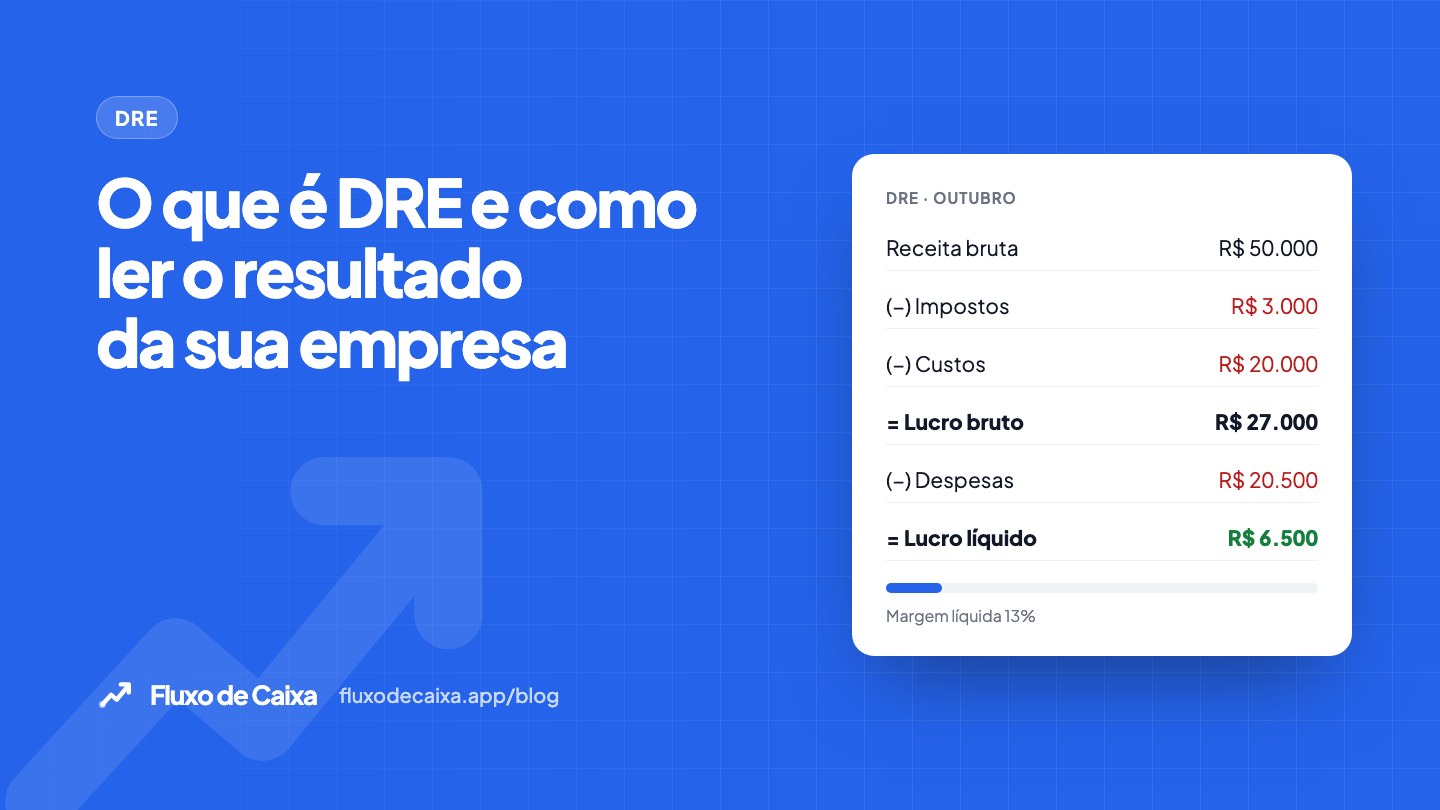
O que é DRE? A DRE (Demonstração do Resultado do Exercício) é o relatório que mostra se a sua empresa deu lucro ou prejuízo em um período. Ela parte de tudo o que você vendeu e vai descontando, em etapas, impostos, custos e despesas, até chegar ao resultado final.
Muita gente olha só o saldo do banco para saber se o mês foi bom. O problema é que dinheiro na conta não é lucro: pode ser um recebimento atrasado do mês anterior, um empréstimo ou um adiantamento de cliente. Entender o que é DRE ajuda a separar essas coisas e responde à pergunta que importa: a operação está dando dinheiro?
O que é DRE e para que serve
Quem sabe o que é DRE e olha o relatório todo mês consegue responder perguntas que o extrato bancário não responde:
- Quanto sobra de cada venda depois de pagar impostos e o custo do que foi vendido (a margem bruta).
- Quais despesas estão pesando mais: aluguel, folha, marketing, tarifas bancárias.
- Se o preço está certo. Vender muito com margem baixa pode dar prejuízo.
- Como o resultado evolui de um mês para o outro, comparando períodos.
Ela também é o documento que bancos e investidores pedem para analisar crédito, e é a base para o contador apurar alguns impostos. Para o dono do negócio, é a forma mais direta de ver se o trabalho do mês virou lucro de verdade. Por isso, saber o que é DRE é o primeiro passo para decidir com números.
A estrutura da DRE, linha por linha
Para ver o que é DRE na prática, leia o relatório de cima para baixo. Cada linha com “=” é um resultado parcial, e cada linha com “(−)” é algo que sai.
- Receita bruta: tudo o que a empresa vendeu ou faturou no período.
- (−) Deduções: impostos sobre a venda (no Simples Nacional, o DAS), devoluções e descontos concedidos.
- = Receita líquida: o que de fato fica da venda.
- (−) Custos: o custo direto do que foi vendido. Em comércio, a mercadoria (CMV); em serviço, o que é gasto para prestar o serviço.
- = Lucro bruto: quanto sobra para pagar a estrutura da empresa.
- (−) Despesas operacionais: administrativas (aluguel, contador, sistemas), com pessoal, comerciais (marketing, comissões).
- = Resultado operacional: o que a operação gerou antes de juros e tarifas.
- (+/−) Resultado financeiro: rendimentos de aplicações menos juros, multas e tarifas bancárias.
- = Lucro líquido: o resultado final do período.
No Simples Nacional, o IRPJ e a CSLL já estão dentro do DAS. Por isso, na DRE de uma empresa do Simples, os impostos costumam aparecer todos nas deduções, e não numa linha separada no final. Para conferir as regras do regime, consulte o portal do Simples Nacional.
O que é DRE na prática: exemplo de uma pequena empresa
Imagine uma loja que faturou R$ 50.000 em um mês, está no Simples Nacional e pagou 6% de DAS:
| Linha da DRE | Valor (R$) |
|---|---|
| Receita bruta | 50.000 |
| (−) Impostos sobre vendas (DAS) | 3.000 |
| = Receita líquida | 47.000 |
| (−) Custo das mercadorias vendidas | 20.000 |
| = Lucro bruto | 27.000 |
| (−) Folha e encargos | 12.000 |
| (−) Aluguel | 4.000 |
| (−) Marketing | 1.500 |
| (−) Outras despesas administrativas | 2.500 |
| = Resultado operacional | 7.000 |
| (−) Tarifas bancárias e juros | 500 |
| = Lucro líquido | 6.500 |
A leitura: de cada R$ 100 vendidos, sobraram R$ 13 de lucro (margem líquida de 13%). A margem bruta foi de 54% (R$ 27.000 sobre R$ 50.000), e a maior despesa é a folha, que consome quase metade do lucro bruto.
Com esse exemplo, o que é DRE deixa de ser teoria. Você vê onde o dinheiro entra, onde ele fica pelo caminho e quanto sobra no fim. Se a folha subir R$ 2.000, por exemplo, o lucro líquido cai para R$ 4.500, e a DRE mostra isso na hora.
DRE não é fluxo de caixa
Quem aprende o que é DRE logo esbarra na confusão mais comum: achar que ela é igual ao fluxo de caixa. Os dois relatórios olham para o mesmo dinheiro, mas por datas diferentes:
| DRE | Fluxo de caixa | |
|---|---|---|
| Pergunta que responde | A empresa deu lucro? | Vai ter dinheiro para pagar as contas? |
| Data que vale | Competência: quando a venda ou a despesa aconteceu | Caixa: quando o dinheiro entrou ou saiu |
| Venda parcelada em 3x | Entra inteira no mês da venda | Entra um terço por mês |
| Empréstimo recebido | Não é receita | Entra no caixa |
Uma empresa pode ter lucro na DRE e faltar dinheiro no caixa, por exemplo quando vende muito a prazo. O contrário também acontece. Por isso os dois relatórios andam juntos. Se você ainda não acompanha o caixa, veja como fazer fluxo de caixa passo a passo.
O que é DRE contábil e o que é DRE gerencial
A DRE contábil é feita pelo contador, segue as normas contábeis e normalmente é anual. A DRE gerencial é a que você usa para tomar decisão: mensal, com as categorias que fazem sentido para o seu negócio (por exemplo, separando o marketing por canal ou a folha por área).
Para o dia a dia, a gerencial é a mais útil, porque mostra o problema no mês em que ele acontece e não um ano depois. As duas usam a mesma estrutura de linhas. O que muda é o nível de detalhe e a frequência.
Como montar a DRE da sua empresa
Montar a DRE é simples quando você já sabe o que é DRE e tem os lançamentos organizados. Siga quatro passos:
- Registre todas as receitas e despesas, inclusive as pequenas, com a data em que aconteceram (competência).
- Classifique cada lançamento em uma categoria: impostos, custo, folha, aluguel, marketing, tarifas.
- Some por categoria no período e encaixe na estrutura acima.
- Calcule as margens (bruta e líquida) e compare com os meses anteriores.
Dá para fazer em planilha, mas o trabalho cresce rápido: cada lançamento precisa estar categorizado e com a data certa, senão a DRE sai errada. Em um sistema financeiro, a DRE é montada sozinha a partir das contas a pagar e receber que você já registra.
Erros comuns ao montar a DRE
Alguns deslizes fazem a DRE contar uma história que não é verdadeira. Fique atento a estes:
- Lançar pela data do pagamento e não pela competência, o que joga a despesa no mês errado.
- Tratar empréstimo como receita. Ele entra no caixa, mas não é venda.
- Misturar custo e despesa. Isso distorce o lucro bruto e a margem.
- Esquecer as tarifas e os juros pequenos. Somados no mês, eles pesam.
Perguntas frequentes
MEI precisa fazer DRE?
O MEI não é obrigado a ter DRE contábil, mas a versão gerencial ajuda a saber se o negócio está dando lucro de verdade e quanto o dono pode retirar sem descapitalizar a empresa. Se esse é o seu caso, veja também o guia de controle financeiro MEI e consulte as obrigações no Portal do Empreendedor.
Com que frequência devo olhar a DRE?
Todo mês. Quem entende o que é DRE sabe que a comparação mês a mês mostra tendências, como uma despesa que cresce aos poucos ou uma margem que cai depois de um aumento de fornecedor.
Retirada dos sócios entra na DRE?
O pró-labore entra como despesa com pessoal. Já a distribuição de lucros não é despesa: ela sai do lucro líquido, depois que a DRE está fechada.
O que é DRE e qual a diferença para o balanço?
A DRE mostra o resultado de um período: quanto a empresa ganhou e gastou. O balanço mostra a situação do patrimônio em uma data. Os dois se complementam, mas é a DRE que diz se o negócio está dando lucro.
Resumindo o que é DRE: o relatório que transforma vendas, custos e despesas em um resultado claro, linha por linha.