O fluxo de caixa projetado mostra quanto dinheiro a empresa terá nos próximos meses, somando o saldo de hoje, o que você espera receber e o que precisa pagar. Ele responde a uma pergunta simples: vai faltar caixa? Com a resposta em mãos, você age antes do problema chegar. Este guia explica como montar essa previsão em sete passos, com um exemplo em números.
O que é fluxo de caixa projetado
O fluxo de caixa realizado registra o que já aconteceu: o dinheiro que entrou e saiu. O projetado olha para a frente. Ele usa o que está combinado e o que você estima para desenhar o saldo dos próximos períodos.
Uma comparação ajuda. O realizado é o retrovisor. O fluxo de caixa projetado é o para-brisa. Os dois se completam, porque a projeção parte do saldo real e é corrigida com os números reais de cada mês. Se você ainda não registra o passado, comece por como fazer fluxo de caixa e volte aqui depois.
Por que prever o caixa dos próximos meses
Quem só olha o extrato descobre o buraco quando ele já abriu. Quem usa o fluxo de caixa projetado enxerga com semanas de antecedência. Isso muda quatro decisões:
- Antecipar meses negativos. Você vê o mês que fecha no vermelho e ganha tempo para reagir.
- Decidir compras e contratações. Antes de comprar um equipamento ou contratar alguém, confira se o caixa aguenta o novo gasto.
- Negociar prazos. Com a data do aperto em mãos, você pede mais prazo ao fornecedor antes de atrasar.
- Buscar crédito antes de precisar. Crédito pedido com a empresa em dia costuma sair em condição melhor do que o pedido no desespero.
Fluxo de caixa projetado em 7 passos
1. Defina o horizonte
Escolha até onde você quer enxergar. Para quem vende e paga em ciclos curtos, projete 3 meses divididos em semanas. Para quem tem contratos e despesas mais estáveis, projete de 6 a 12 meses, divididos em meses. Na dúvida, comece com 3 meses por semana. Quanto mais longe, menos preciso o número fica.
2. Parta do saldo inicial
Some o dinheiro disponível hoje: contas bancárias, caixa físico e carteiras digitais. Use o saldo real, não o que você acha que tem. Todo o fluxo de caixa projetado depende desse ponto de partida.
3. Lance os recebimentos certos
São as entradas já combinadas: parcelas de vendas a prazo, boletos emitidos e contratos recorrentes. Pegue a data de vencimento de cada uma. Sua lista de contas a pagar e a receber é a fonte desses números.
4. Estime os recebimentos incertos
Vendas que ainda não aconteceram entram como estimativa. Olhe os últimos 6 a 12 meses e use uma média prudente, não o melhor mês. Mantenha essa linha separada dos recebimentos certos. Assim você sabe quanto da previsão depende de vendas futuras.
5. Lance os pagamentos fixos
Aluguel, folha, contador, internet, ferramentas e parcelas de financiamento. Eles acontecem todo mês, com ou sem venda, e são a parte mais fácil de prever.
6. Estime os pagamentos variáveis
Compras de mercadoria, comissões, fretes e materiais mudam com o volume de vendas. Se você estima vender menos, reduza essa linha na mesma proporção. Se estima vender mais, aumente.
7. Considere sazonalidade, 13º e impostos
São os itens que mais pegam o caixa de surpresa. No fluxo de caixa projetado, marque os meses em que a venda cai ou sobe, o mês em que você paga o 13º salário e as datas dos tributos. O MEI, por exemplo, paga a guia mensal do DAS e deve colocá-la todo mês na projeção. Para o dia a dia dessa categoria, veja o controle financeiro do MEI.
Exemplo de fluxo de caixa projetado para 3 meses
Veja uma loja de serviços com saldo inicial de R$ 12.000 em novembro. Os números são fictícios, só para mostrar a conta.
| Item (R$) | Novembro | Dezembro | Janeiro |
|---|---|---|---|
| Saldo inicial | 12.000 | 11.500 | 4.500 |
| Recebimentos certos | 20.000 | 19.000 | 17.000 |
| Recebimentos estimados | 6.000 | 7.000 | 2.500 |
| Total de entradas | 26.000 | 26.000 | 19.500 |
| Pagamentos fixos | 16.500 | 16.500 | 16.500 |
| Pagamentos variáveis | 7.500 | 8.000 | 6.000 |
| 13º salário | 0 | 6.000 | 0 |
| Impostos | 2.500 | 2.500 | 2.500 |
| Total de saídas | 26.500 | 33.000 | 25.000 |
| Resultado do mês | -500 | -7.000 | -5.500 |
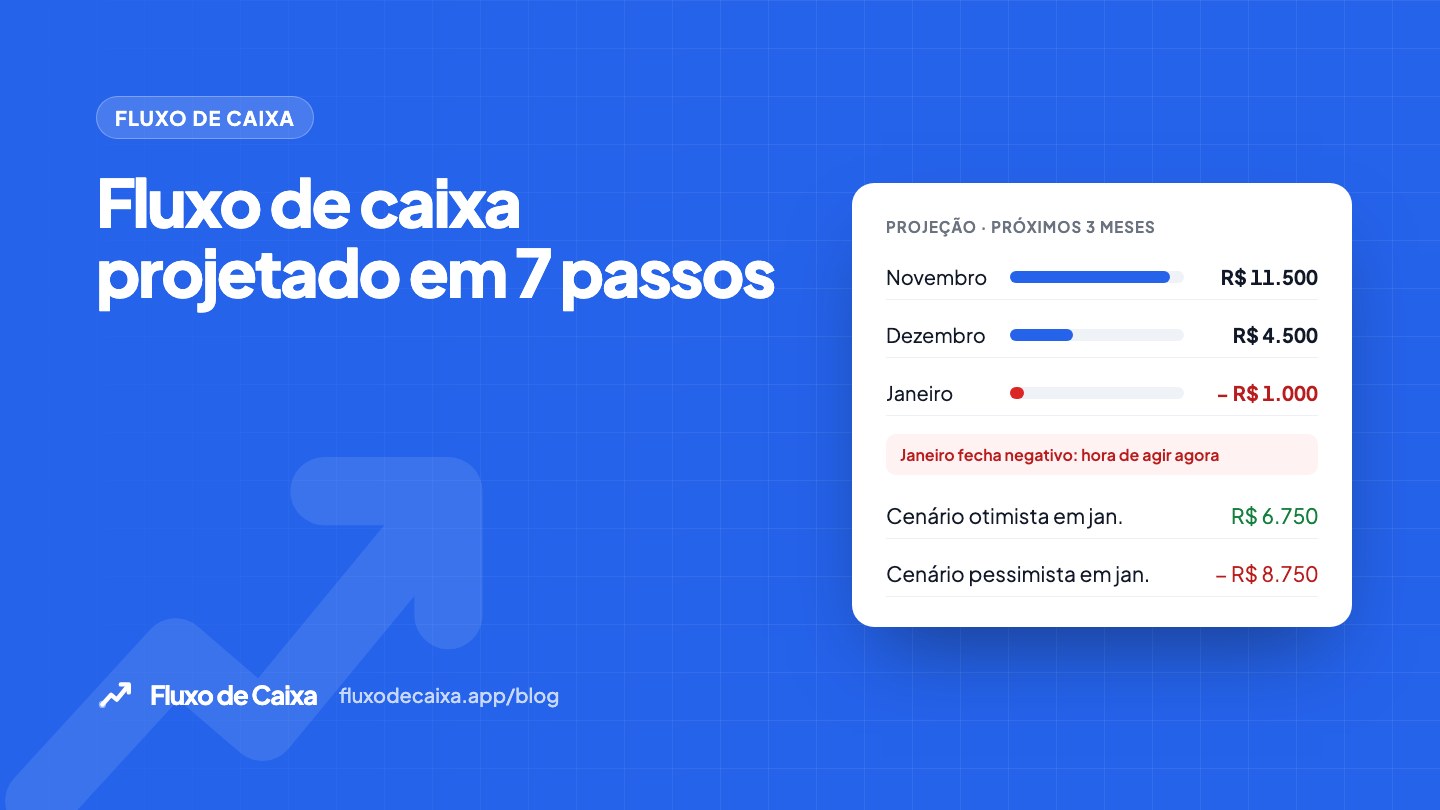
| Saldo final | 11.500 | 4.500 | -1.000 |
A conta de novembro: 12.000 + 26.000 – 26.500 = 11.500. Em dezembro, as saídas sobem por causa do 13º, e o saldo cai para 4.500. Em janeiro, a venda esfria e as entradas estimadas caem. O saldo fecha em -1.000.
Sem o fluxo de caixa projetado, essa empresa veria R$ 11.500 na conta em novembro e se sentiria segura. Com ele, enxerga o aperto de janeiro com dois meses de antecedência.
Cenários pessimista, realista e otimista
Um fluxo de caixa projetado com um único cenário é uma aposta. Três cenários mostram a faixa de risco. Mexa apenas na linha de recebimentos estimados, porque os certos já estão combinados.
| Cenário | Recebimentos estimados | Saldo final em janeiro (R$) |
|---|---|---|
| Pessimista | 50% do previsto | -8.750 |
| Realista | 100% do previsto | -1.000 |
| Otimista | 150% do previsto | 6.750 |
No cenário pessimista, o caixa fica negativo já em dezembro (-2.000). Esse é o número que decide quanto de reserva ou crédito você precisa ter à mão.
O que fazer quando o fluxo de caixa projetado mostra falta de caixa
Achou um mês negativo? Aja pelo que é mais barato primeiro:
- Cobre os clientes em atraso e ofereça desconto para quem antecipar.
- Negocie prazo maior com fornecedores nos meses apertados.
- Adie compras e gastos que não afetam a operação.
- Reduza a retirada dos sócios por um tempo.
- Se nada bastar, busque crédito com custo calculado, enquanto a empresa ainda está em dia.
Regra prática: monte o fluxo de caixa projetado com os recebimentos certos separados dos estimados. Se o mês só fecha positivo com as estimativas, ele já é um mês de risco.
De quanto em quanto tempo atualizar
Atualize o fluxo de caixa projetado de curto prazo toda semana, trocando o previsto pelo realizado. No fim de cada mês, revise os meses seguintes e acrescente um mês novo ao fim, para manter o horizonte. Também refaça a projeção sempre que entrar uma venda grande, um cliente atrasar ou surgir uma despesa nova. O Sebrae reforça a ideia de usar o fluxo de caixa para antecipar problemas financeiros antes que eles cheguem.
Erros comuns ao projetar o caixa
- Contar vendas futuras como certas. Venda estimada não é dinheiro garantido.
- Usar a data da venda. O que vale é a data em que o dinheiro entra.
- Esquecer impostos e 13º. Eles pesam em meses específicos.
- Ignorar atrasos de clientes. Considere que parte dos recebimentos pode chegar tarde.
- Fazer uma vez e abandonar. Um fluxo de caixa projetado sem atualização vira ficção.
- Ter só um cenário. Sem pessimista, você não sabe o tamanho do risco.
Fazer tudo isso à mão dá trabalho. No Fluxo de Caixa, você acompanha o fluxo de caixa realizado e o projetado lado a lado, e a projeção já inclui as contas recorrentes e parceladas. Os relatórios ajudam a comparar o previsto com o que aconteceu.
Perguntas frequentes sobre fluxo de caixa projetado
Qual a diferença entre fluxo de caixa realizado e projetado?
O realizado mostra o que já entrou e saiu. O projetado estima o que vai entrar e sair nos próximos períodos, a partir do saldo atual e das contas combinadas.
Qual horizonte usar na projeção?
Para a maioria das empresas pequenas, 3 meses em semanas é um bom começo. Quem tem contratos estáveis pode projetar de 6 a 12 meses em meses.
Preciso de um sistema para projetar?
Não. Uma planilha serve para começar, com as linhas do exemplo acima. Quando as contas recorrentes e parceladas crescerem, um sistema de fluxo de caixa projetado reduz o trabalho e o risco de erro de fórmula.